Analisi Unimpresa sulla Legge di Bilancio 2027 che dovrebbe assicurare benefici per 2,3 miliardi di euro nel triennio per imprese e professionisti
Imprese, lavoratori autonomi, professionisti e operatori agricoli avranno benefici per oltre 2,3 miliardi di euro nel triennio 2027-2029 grazie alle misure fiscali e contributive previste dal DdL Bilancio. L’analisi di Unimpresa.
Gli interventi previsti
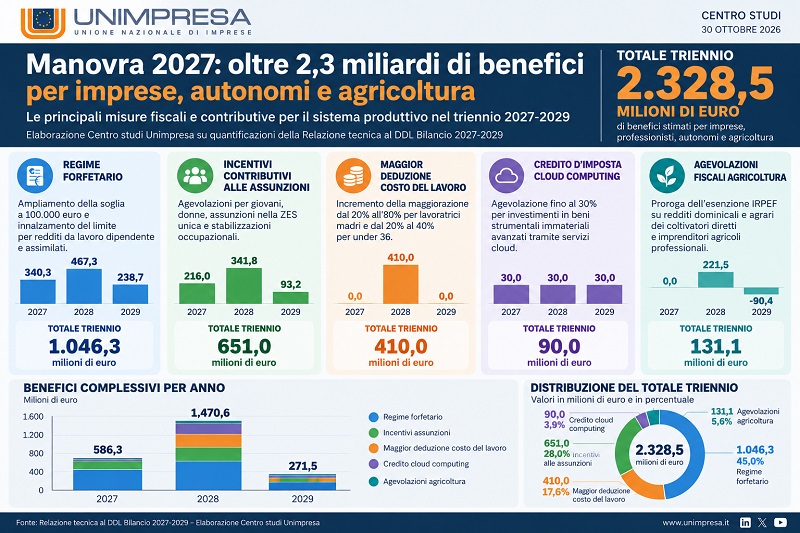
Nel dettaglio, gli interventi selezionati valgono circa 586 milioni nel 2027, quasi 1,5 miliardi nel 2028 e 272 milioni nel 2029, considerando l’ampliamento del regime forfetario, il credito d’imposta per il cloud computing, gli incentivi contributivi alle assunzioni, la maggiore deducibilità del costo del lavoro per giovani e lavoratrici madri e le agevolazioni fiscali per il settore agricolo.
L’analisi del Centro studi di Unimpresa
Secondo l’analisi di Unimpresa, realizzata sulla base della Relazione tecnica che accompagna la manovra di Governo, il capitolo più rilevante della prossima Legge di Bilancio 2027 riguarda il regime forfetario, con benefici stimati in oltre un miliardo di euro nel triennio. Seguono gli incentivi contributivi per le assunzioni, con circa 651 milioni di effetti netti, e la maggiorazione della deduzione fiscale del costo del lavoro, che determina un risparmio stimato di 410 milioni.
Il commento degli analisti
“La manovra contiene segnali positivi per il sistema produttivo, perché interviene sulla fiscalità delle piccole attività economiche, sostiene l’occupazione e favorisce gli investimenti nell’innovazione. È importante, però, che le esigenze di copertura finanziaria non si traducano in un aggravio per la liquidità delle imprese, soprattutto quelle di minori dimensioni”.
A cosa fare attenzione
Gli analisti di Unimpresa invitano a riservare particolare attenzione all’aumento delle ritenute sui pagamenti delle fatture elettroniche tra imprese, che la Relazione tecnica quantifica in 734,5 milioni di maggiori entrate nel 2028 e 1,469 miliardi annui dal 2029: “si tratta di anticipazioni fiscali, non di nuove imposte definitive di pari importo, ma con possibili conseguenze sulla disponibilità finanziaria delle aziende” spiegano.
La strategia fiscale
Secondo il Centro studi di Unimpresa, il Disegno di Legge di Bilancio per il 2027 delinea una strategia fiscale articolata, caratterizzata da interventi di alleggerimento del prelievo su specifiche categorie economiche, incentivi all’occupazione e strumenti di sostegno agli investimenti. Parallelamente, la manovra prevede misure di rafforzamento delle entrate tributarie e meccanismi destinati ad anticipare il versamento delle imposte.
I 5 gruppi ritenuti interessanti da Unimpresa
La manovra contiene cinque gruppi di agevolazioni di particolare interesse per il sistema produttivo: ampliamento del regime forfetario, incentivi agli investimenti in cloud computing, agevolazioni contributive per le assunzioni, maggiorazione della deducibilità fiscale del costo del lavoro e proroga dei benefici fiscali per il settore agricolo.
Gli effetti non su tutte le PMI
L’aggregazione degli effetti finanziari stimati dal Governo consente di quantificare in 2.328,5 milioni di euro il valore complessivo di questi interventi nel triennio 2027-2029. La stima comprende imprese, professionisti, lavoratori autonomi e operatori agricoli. Non rappresenta, quindi, un beneficio esclusivamente riferibile alle società o alle PMI né un saldo netto dell’intera manovra.
I benefici nel 2028 sono ricadute di effetti del 2027
La concentrazione dei benefici nel 2028 dipende in misura significativa dai meccanismi fiscali di saldo e acconto, che spostano all’esercizio successivo parte degli effetti delle agevolazioni relative al 2027. Non significa necessariamente che nel 2028 vengano introdotti più incentivi.
Il regime forfetario
Come anticipato, il primo intervento per rilevanza finanziaria riguarda l’ampliamento del regime forfetario, con l’innalzamento della soglia dei ricavi e compensi da 85.000 a 100.000 euro. La Relazione tecnica stima circa 41.000 nuovi contribuenti potenzialmente interessati dalla modifica. A questi si aggiungono gli effetti della temporanea elevazione, da 30.000 a 35.000 euro, del limite relativo ai redditi da lavoro dipendente e assimilati per l’accesso e la permanenza nel regime. Nel complesso, le due modifiche producono minori entrate fiscali e contributive stimate in 340,3 milioni nel 2027, 467,3 milioni nel 2028 e 238,7 milioni nel 2029.
Soglia Iva immutata
L’effetto economico più importante consiste nella possibilità, per una parte dei piccoli operatori economici, di beneficiare di un trattamento fiscale più favorevole e di una gestione tributaria relativamente semplificata. Resta tuttavia una distinzione significativa: per i contribuenti con ricavi tra 85.000 e 100.000 euro, l’ampliamento del forfetario non comporta automaticamente l’esclusione dall’IVA, che mantiene la soglia di 85.000 euro.
Occupazione
Il secondo grande capitolo riguarda il costo del lavoro. Gli incentivi contributivi per le assunzioni producono effetti finanziari netti stimati in circa 651 milioni di euro nel triennio. Le agevolazioni riguardano, secondo le condizioni previste dalle singole disposizioni, giovani, donne, assunzioni nella ZES unica e stabilizzazioni occupazionali. A questi interventi si aggiunge la maggiorazione della deducibilità fiscale del costo del lavoro per determinate nuove assunzioni a tempo indeterminato. Per le lavoratrici madri, la maggiorazione passa dal 20% all’80%, mentre per i giovani under 36 sale dal 20% al 40%.
Cloud computing, innovazione digitale
Il credito d’imposta per gli investimenti in beni strumentali immateriali avanzati erogati attraverso servizi e soluzioni cloud prevede una dotazione di 30 milioni di euro annui per il periodo 2027-2029. La misura consente un’agevolazione fino al 30% dei costi ammissibili, secondo le condizioni e le modalità attuative previste. Il valore complessivo del plafond è di 90 milioni di euro.
Il rapporto di valori
L’intervento è coerente con l’esigenza di rafforzare la digitalizzazione delle attività produttive, ma la dimensione finanziaria rimane circoscritta rispetto all’ampiezza del sistema imprenditoriale italiano. Per questo motivo, è importante che gli strumenti di incentivazione siano accompagnati da procedure semplici, tempi certi e un monitoraggio dell’effettivo utilizzo delle risorse.
Agricoltura
La proroga delle agevolazioni IRPEF sui redditi dominicali e agrari dei coltivatori diretti e degli imprenditori agricoli professionali determina un beneficio netto stimato in 131,1 milioni di euro nel triennio. La disposizione conferma l’esenzione integrale fino a 10.000 euro e quella parziale del 50% per la quota compresa tra 10.000 e 15.000 euro. Il vantaggio è particolarmente rilevante per le attività agricole di minori dimensioni, per le quali la fiscalità rappresenta una componente importante dell’equilibrio economico.
Le rilevazioni di Unimpresa
Accanto alle agevolazioni, la Relazione tecnica contiene disposizioni che meritano una valutazione distinta – spiegano gli analisti. Tra queste, l’aumento della ritenuta d’acconto sui pagamenti delle fatture elettroniche tra imprese. La misura determina, secondo le stime governative, maggiori entrate pari a 734,5 milioni di euro nel 2028 e 1,469 miliardi annui dal 2029. Ma è importante chiarire che non si tratta di un incremento definitivo dell’imposizione fiscale di pari importo: la ritenuta rappresenta un’anticipazione dell’imposta dovuta. Il suo effetto principale, pertanto, riguarda la distribuzione temporale delle disponibilità finanziarie tra contribuenti ed Erario.
Perché può essere un problema
Per le imprese di piccole dimensioni, caratterizzate spesso da risorse finanziarie limitate, anche un’anticipazione fiscale può incidere sulla gestione del capitale circolante. Il problema assume particolare rilevanza nelle filiere produttive con tempi di pagamento elevati, margini contenuti e necessità costanti di finanziare acquisti, magazzino e personale. L’obiettivo di contrastare l’evasione fiscale è pienamente condivisibile; tuttavia gli strumenti adottati devono essere valutati anche in relazione ai loro effetti sull’economia reale.
Le conclusioni
“La legge di Bilancio per il 2027 si muove lungo una direttrice complessivamente positiva, che tiene insieme la necessità di garantire la stabilità dei conti pubblici e l’obiettivo di sostenere la crescita dell’economia reale” afferma Unimpresa. “Apprezziamo, in particolare, l’attenzione alle attività di minori dimensioni, che costituiscono l’ossatura dell’economia italiana. Allo stesso tempo, riteniamo indispensabile valutare con attenzione gli effetti complessivi della manovra. Non basta ridurre alcune imposte se, contemporaneamente, si introducono meccanismi che anticipano il prelievo fiscale e riducono le risorse finanziarie immediatamente disponibili per le aziende”.
La riflessione di Unimpresa
“Per una piccola impresa, la liquidità è una condizione essenziale per pagare gli stipendi, acquistare materie prime, rispettare le scadenze e sostenere nuovi investimenti. In questa prospettiva, il rafforzamento delle ritenute sui pagamenti tra imprese merita una riflessione approfondita. La lotta all’evasione fiscale è un obiettivo che condividiamo pienamente, ma gli strumenti utilizzati devono essere proporzionati e non devono trasformarsi in un ostacolo alla normale attività economica dei contribuenti corretti”.
La sfida
“La sfida, dunque, è consolidare gli aspetti positivi della manovra e accompagnarli con una politica fiscale capace di sostenere la competitività, preservare la liquidità e rafforzare la fiducia delle imprese. Stabilità finanziaria e crescita economica non sono obiettivi alternativi: devono procedere insieme”.