Differenze territoriali e nuove preoccupazioni previdenziali
Il futuro delle pensioni italiane solleva nuove preoccupazioni. I dati INPS mostrano un sistema che coinvolge oltre 16 milioni di pensionati, mentre Unsic segnala il rischio di un’emergenza sociale nel prossimo decennio. A pesare sono le carriere discontinue, le differenze territoriali e il progressivo passaggio al sistema contributivo. Inoltre, le simulazioni della CGIL evidenziano una riduzione degli assegni calcolati con i coefficienti del 2027.
Pensioni in Italia: oltre 16 milioni di beneficiari
Il sistema previdenziale italiano si trova davanti a una sfida che riguarda non soltanto la sostenibilità economica, ma anche il futuro delle famiglie. Secondo l’INPS, nel 2025 i beneficiari di prestazioni pensionistiche hanno raggiunto 16.405.073 persone, con un aumento dello 0,6% rispetto all’anno precedente. Le prestazioni complessive sono state oltre 23,1 milioni, per una spesa annua pari a 372,45 miliardi di euro. Ogni pensionato percepisce mediamente 1,4 trattamenti. Il 68% riceve una sola prestazione, mentre il restante 32% ne cumula almeno due. Questi numeri descrivono un sistema previdenziale che svolge anche una funzione sociale. Per molte famiglie, infatti, il reddito pensionistico rappresenta una fonte importante di stabilità economica. Tuttavia, il progressivo cambiamento delle carriere lavorative e dei criteri di calcolo potrebbe modificare gli equilibri attuali.
INPS: oltre 665mila pensioni nei primi nove mesi del 2026
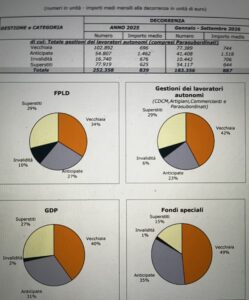
Il nuovo monitoraggio INPS, aggiornato al 2 ottobre 2026, registra 665.689 trattamenti con decorrenza nei primi nove mesi dell’anno. L’importo medio mensile alla decorrenza è pari a 1.297 euro. Per l’intero 2025, invece, risultano 901.448 pensioni, con un importo medio di 1.213 euro. Nel periodo gennaio-settembre 2026, l’Istituto ha rilevato 227.906 pensioni di vecchiaia e 159.344 pensioni anticipate. Si aggiungono 39.032 trattamenti di invalidità e 162.009 pensioni ai superstiti. I dati comprendono anche 77.398 assegni sociali. Occorre però interpretare queste cifre con cautela. I trattamenti del 2026 sono ancora soggetti ad aggiornamenti, perché alcune domande devono essere definite. Di conseguenza, i volumi del 2025 e del 2026 non consentono ancora un confronto definitivo sull’andamento dei pensionamenti.
Unsic: il rischio di un’emergenza previdenziale entro dieci anni
L’organizzazione datoriale Unsic, membro del CNEL, richiama l’attenzione sulle prospettive economiche dei futuri pensionati. Secondo l’analisi dell’associazione, entro il prossimo decennio l’Italia potrebbe affrontare una crescente difficoltà nel garantire redditi pensionistici adeguati. Il presidente Domenico Mamone collega questo rischio al progressivo superamento del sistema misto, che combina il calcolo retributivo e quello contributivo. Il metodo contributivo, infatti, determina l’assegno sulla base dei contributi accumulati durante la vita lavorativa e dei coefficienti applicati al pensionamento. Di conseguenza, carriere discontinue, periodi di disoccupazione e retribuzioni basse possono tradursi in pensioni meno consistenti. Secondo Unsic, il cambiamento potrebbe incidere anche sulle famiglie che oggi contano sul reddito dei pensionati per sostenere figli e nipoti. Si tratta di una valutazione prospettica dell’associazione, non di una previsione ufficiale dell’INPS.
Sistema contributivo: perché le pensioni future preoccupano
La trasformazione del sistema previdenziale italiano è iniziata con la riforma Dini del 1995. Successivamente, la riforma Fornero ha esteso il calcolo contributivo pro quota a tutti i lavoratori dal 2012. Nel sistema retributivo, l’importo dipendeva in misura significativa dalle retribuzioni di riferimento. Nel contributivo, invece, assumono un ruolo centrale i versamenti effettuati durante la carriera. Per questo motivo, le nuove generazioni potrebbero risentire maggiormente della precarietà lavorativa e dei periodi senza contribuzione. Anche l’età di uscita dal lavoro incide sul risultato finale. A parità di contributi accumulati, infatti, il coefficiente di trasformazione aumenta con l’età del pensionamento. Il problema riguarda quindi non soltanto le regole previdenziali, ma anche la qualità dell’occupazione e la continuità dei redditi.
Pensioni e divario di genere: le donne ricevono assegni inferiori
Le differenze tra uomini e donne rappresentano uno degli aspetti più significativi del sistema pensionistico. Secondo l’Osservatorio INPS sulle prestazioni del 2025, le donne costituiscono il 51% dei pensionati, ma agli uomini va il 56% dei redditi pensionistici complessivi. L’importo medio annuo percepito dagli uomini raggiunge 26.031 euro, contro 19.553 euro per le donne. La differenza supera quindi 6.400 euro all’anno. Questo divario richiama l’attenzione sulle disuguaglianze maturate durante la vita lavorativa. Retribuzioni inferiori, interruzioni di carriera e periodi dedicati alla cura familiare possono infatti ridurre i contributi accumulati. Nel sistema contributivo, tali differenze rischiano di riflettersi direttamente sull’importo della pensione. Per questo motivo, il tema previdenziale si collega anche alle politiche per l’occupazione femminile, la conciliazione e la parità salariale.
 Pensioni regionali: Lombardia in testa, Calabria ultima
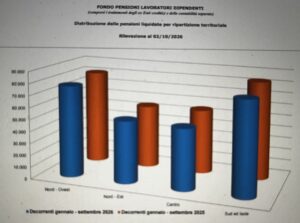
Le disuguaglianze emergono anche dal confronto territoriale elaborato da Unsic. Secondo le stime dell’organizzazione, la Lombardia registra un reddito pensionistico lordo medio annuo di circa 25.500 euro. Seguono territori caratterizzati da una forte presenza di occupazione stabile e da livelli retributivi relativamente elevati, come Bolzano, Valle d’Aosta e Trento. Tra le regioni con importi superiori alla media figurano anche Liguria, Lazio, Piemonte e Friuli-Venezia Giulia. La situazione cambia invece nel Mezzogiorno. La Campania registra circa 18.400 euro annui, mentre la Sicilia si attesta intorno a 17.900 euro. Seguono Puglia, con 17.800 euro, e Calabria, con circa 17.600 euro. Tra Lombardia e Calabria emerge quindi una differenza di circa 7.900 euro lordi all’anno. Secondo Unsic, il divario riflette anche le diverse caratteristiche dei mercati del lavoro. Nelle aree con occupazione più discontinua e retribuzioni inferiori, infatti, le storie contributive risultano spesso meno favorevoli.
Coefficienti pensionistici 2027: le simulazioni della CGIL
Un ulteriore elemento di preoccupazione riguarda l’aggiornamento dei coefficienti di trasformazione, previsto dal 1° gennaio 2027. Secondo l’analisi dell’Osservatorio Previdenza della CGIL, i nuovi coefficienti determineranno importi contributivi inferiori a parità di età e contributi accumulati. Lo studio considera, tra gli altri, un lavoratore con una retribuzione annua finale di circa 30mila euro e un montante contributivo di circa 284mila euro. Ipotizzando il pensionamento a 67 anni, la quota contributiva mensile lorda risulta pari a 1.250,13 euro con i coefficienti del 2024. L’importo scende a 1.225,01 euro con quelli del biennio 2025-2026 e a 1.204,48 euro con quelli del 2027. La differenza rispetto al 2024 è quindi di 45,65 euro lordi mensili, pari a 593,50 euro su tredici mensilità.Il confronto misura esclusivamente l’effetto dei coefficienti. Non considera, invece, eventuali nuovi contributi, rivalutazioni del montante o cambiamenti nell’età di pensionamento.
Quanto incidono i nuovi coefficienti sugli assegni
Secondo l’Osservatorio CGIL, a 67 anni la quota contributiva della pensione diminuisce del 3,65% rispetto ai coefficienti del 2024. La perdita cumulata stimata raggiunge 8.724 euro per gli uomini e 11.098 euro per le donne, considerando diverse durate del pensionamento. Per questo, la segretaria confederale Stefania Filetti chiede maggiore flessibilità in uscita, tutele per i lavori gravosi e una pensione di garanzia per i giovani. Le cifre rappresentano simulazioni, non previsioni individuali.
 Pensione di vecchiaia e anticipata: le regole del 2026
Nel 2026, il requisito anagrafico ordinario per la pensione di vecchiaia resta fissato a 67 anni, nel rispetto degli ulteriori requisiti previsti dalla normativa. Per la pensione anticipata ordinaria sono richiesti 42 anni e 10 mesi di contributi agli uomini e 41 anni e 10 mesi alle donne. La Legge di bilancio 2026 ha inoltre prorogato l’APE sociale fino al 31 dicembre 2026. Non sono state invece rinnovate per nuove maturazioni dei requisiti le misure Quota 103 e Opzione donna. Rimangono salvi gli accessi per chi aveva già raggiunto le condizioni previste entro le scadenze stabilite. Per i lavoratori interamente contributivi resta prevista, a determinate condizioni, la possibilità di pensionamento anticipato a 64 anni. Dal 2026, tuttavia, la previdenza complementare non può più essere utilizzata per raggiungere la soglia minima di importo richiesta per questa forma di pensionamento.
 Lavoro stabile e parità salariale: le sfide della previdenza
I dati INPS e le analisi di Unsic e CGIL descrivono aspetti differenti di una stessa trasformazione. Da un lato, il sistema pensionistico continua a rappresentare una componente fondamentale della protezione sociale. Dall’altro, cresce l’attenzione sull’adeguatezza dei redditi futuri. Le differenze tra uomini e donne, così come quelle tra Nord e Sud, mostrano quanto le condizioni lavorative possano influenzare la pensione. Inoltre, l’evoluzione dei coefficienti contributivi rende ancora più importante la continuità dei versamenti durante la carriera. Il dibattito previdenziale riguarda quindi anche salari, occupazione giovanile, lavoro femminile e politiche di cura. La sfida dei prossimi anni sarà garantire un sistema sostenibile senza trascurare la capacità delle pensioni di assicurare condizioni di vita dignitose.
“L’immagine di copertina è stata realizzata con il supporto dell’IA”